Après plusieurs mois de redressement, le marché immobilier français semble marquer une pause. Selon la dernière note de conjoncture des Notaires de France, publiée le 22 octobre 2026, les ventes de logements anciens continuent de progresser sur un an, mais leur dynamique ralentit nettement. Dans le même temps, les prix reculent légèrement et les incertitudes économiques pèsent sur les projets des ménages.
951 000 transactions : une reprise qui perd de sa vigueur
Le marché immobilier ancien poursuit son redressement, mais à un rythme de plus en plus modéré.
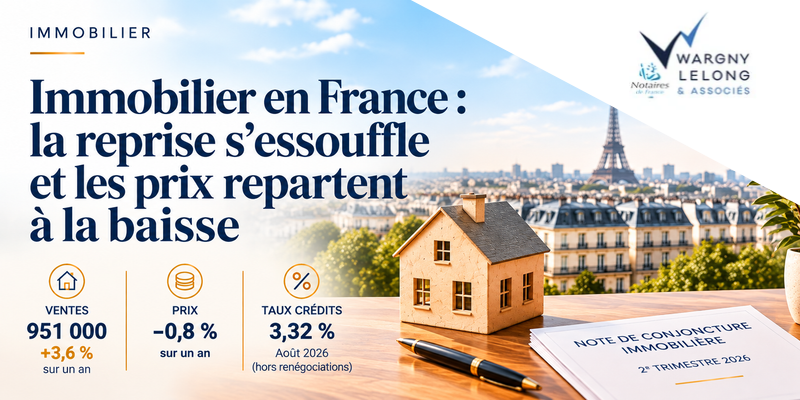
À fin août 2026, 951 000 transactions de logements anciens ont été enregistrées en France au cours des douze derniers mois, soit une progression de 3,6 % sur un an.
Une évolution positive, mais qui contraste avec la dynamique observée à la fin de l’année 2025, lorsque la croissance annuelle des ventes approchait encore 13 %.
Après la reprise engagée à l’automne 2024, le marché semble désormais avoir atteint un palier.
Si cette tendance se poursuit, le nombre de transactions pourrait revenir autour de 920 000 ventes à la fin de l’année 2026.
Cette situation ne traduit pas nécessairement une disparition des projets immobiliers. Elle révèle plutôt une prudence accrue des ménages, confrontés à un environnement économique et financier difficile à anticiper.
Les acquéreurs prennent davantage de temps pour se décider, négocient plus fermement et reportent parfois leur projet.
De leur côté, certains vendeurs préfèrent attendre plutôt que d’accepter un prix inférieur à leurs attentes.
Ce décalage entre les positions des acheteurs et des vendeurs contribue à ralentir les transactions.
Des prix immobiliers de nouveau orientés à la baisse
Après une période de stabilisation, les prix des logements anciens ont légèrement reculé au deuxième trimestre 2026.
Selon les indices Notaires-INSEE, les prix diminuent de 0,8 % sur un an en France métropolitaine.
Cette évolution masque toutefois des différences selon les catégories de biens.
Les appartements résistent davantage, avec des prix quasiment stables (-0,1 %), tandis que les maisons enregistrent un recul plus marqué (-1,3 %).
En province, les prix des logements anciens diminuent de 1 % sur un an.
La baisse concerne aussi bien les appartements (-0,3 %) que les maisons (-1,3 %).
Ces évolutions témoignent d’un marché toujours en phase d’ajustement, où la reprise de l’activité ne s’accompagne pas d’un redémarrage généralisé des prix.
En Île-de-France, les appartements résistent mieux que les maisons
La région francilienne présente une situation légèrement différente.
Au deuxième trimestre 2026, les prix des logements anciens y diminuent de 0,3 % par rapport au trimestre précédent, après trois trimestres consécutifs de hausse.
Cette évolution est principalement portée par le recul des prix des maisons (-1,5 %), tandis que ceux des appartements progressent légèrement (+0,3 %).
Sur un an, les appartements parisiens affichent une hausse de 0,6 %.
En Petite Couronne, les prix sont quasiment stables (-0,1 %), tout comme en Grande Couronne (+0,1 %).
Ces disparités confirment l’importance des caractéristiques locales du marché immobilier.
La localisation, le type de bien, sa superficie, son état général ou encore sa performance énergétique peuvent influencer sensiblement les conditions de vente.
Crédit immobilier : des conditions de financement sous surveillance
L’évolution des taux d’intérêt constitue l’un des principaux facteurs d’incertitude pour les prochains mois.
Selon les données de la Banque de France reprises par les Notaires de France, le taux moyen des nouveaux crédits à l’habitat, hors renégociations, s’établissait à 3,32 % en août 2026, contre 3,30 % en juillet.
Cette légère remontée intervient dans un contexte marqué par les tensions inflationnistes, l’évolution des prix de l’énergie et les interrogations sur les finances publiques.
Or, même une hausse limitée des taux peut peser sur la capacité d’emprunt des ménages.
Pour un budget mensuel donné, un crédit plus coûteux réduit le capital susceptible d’être emprunté et peut conduire les acquéreurs à revoir leurs ambitions : acheter plus petit, changer de secteur ou différer leur acquisition.
Les Notaires de France soulignent notamment qu’une remontée des taux immobiliers au-delà de 4 % constituerait un facteur de fragilisation supplémentaire.
Elle pourrait également freiner les projets des propriétaires ayant emprunté à des conditions particulièrement favorables entre 2019 et 2021 et souhaitant aujourd’hui changer de logement.
Pourquoi les Français hésitent-ils à concrétiser leurs projets ?
Au-delà des taux d’intérêt, le marché immobilier reste fortement dépendant de la confiance des ménages.
La hausse des dépenses courantes, les incertitudes économiques et les tensions géopolitiques incitent certains acquéreurs à privilégier l’épargne plutôt que l’investissement immobilier.
Pour les vendeurs, la situation peut également être source d’hésitation.
Lorsqu’un propriétaire estime que la valeur de son bien devrait être supérieure au prix proposé par les acquéreurs, il peut choisir de reporter sa vente.
Cette attitude contribue à entretenir un certain attentisme sur le marché.
L’immobilier conserve néanmoins une place importante dans les stratégies patrimoniales des Français.
La détention d’un bien immobilier répond en effet à plusieurs objectifs : se loger, constituer un patrimoine, préparer sa retraite ou organiser sa transmission.
Mais cette dimension patrimoniale ne suffit pas, à elle seule, à garantir la fluidité des transactions.
Quelles perspectives pour la fin de l’année 2026 et le début de 2027 ?
Les premières projections issues des avant-contrats laissent entrevoir une stabilisation des prix immobiliers à l’automne 2026.
En province, les prix pourraient se rapprocher de l’équilibre sur un an.
En Île-de-France, ceux des appartements devraient rester globalement stables, malgré un léger recul attendu à Paris, tandis que les maisons pourraient continuer à enregistrer une baisse annuelle.
À court terme, le principal risque semble donc davantage concerner le nombre de transactions qu’une nouvelle chute brutale des prix.
Le début de l’année 2027 pourrait toutefois s’avérer plus délicat.
Les incertitudes budgétaires, les tensions sur les taux d’intérêt et l’approche de l’élection présidentielle pourraient accentuer l’attentisme des ménages.
À l’inverse, si les conditions de financement restent supportables et que les prix se stabilisent, le marché pourrait poursuivre progressivement son ajustement.
Acheter ou vendre : l’importance de bien préparer son projet immobilier
Dans ce contexte, les décisions immobilières nécessitent une préparation particulièrement attentive.
Pour les acquéreurs, il est essentiel de vérifier leur capacité de financement, mais aussi d’intégrer l’ensemble des coûts liés à l’acquisition : frais d’achat, charges de copropriété, fiscalité et éventuels travaux.
Pour les vendeurs, une estimation cohérente avec les conditions réelles du marché constitue un élément déterminant.
Un prix trop éloigné des attentes des acquéreurs peut prolonger les délais de commercialisation et compliquer les négociations.
Au-delà du prix, la sécurisation juridique de la transaction demeure essentielle : situation du bien, diagnostics, règles de copropriété, servitudes ou conditions suspensives doivent être examinés avec attention.
Dans un marché immobilier qui retrouve progressivement ses équilibres, l’anticipation et la qualité de l’accompagnement restent les meilleurs atouts pour concrétiser un projet.
Source : Notaires de France, note de conjoncture immobilière n° 73, octobre 2026, données Notaires-INSEE et Banque de France.