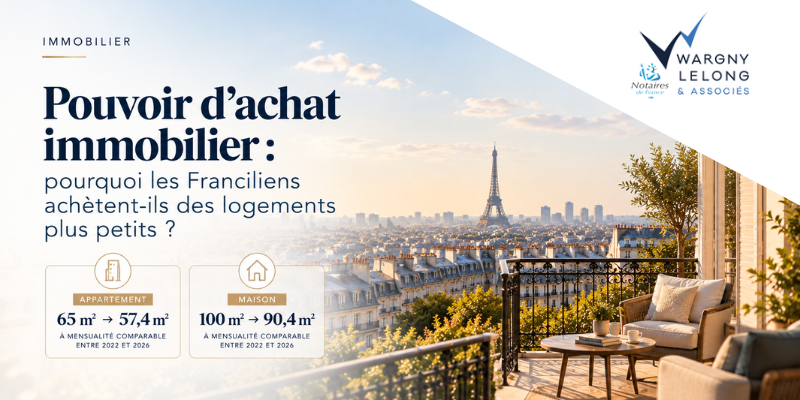
En Île-de-France, la surface des logements accessibles aux acquéreurs s’est sensiblement réduite depuis 2022. Selon les Notaires du Grand Paris, à mensualité comparable, un ménage qui pouvait acheter un appartement de 65 m² début 2022 doit désormais se limiter à environ 57 m². Une évolution qui illustre les difficultés persistantes des ménages à financer leur projet immobilier, malgré l’amélioration récente des conditions de crédit.
Près de 8 m² perdus pour un appartement depuis 2022
C’est l’un des enseignements les plus significatifs du dernier communiqué des Notaires du Grand Paris, publié le 1er octobre 2026.
Depuis 2022, la remontée des taux d’intérêt, combinée au niveau élevé des prix immobiliers, a profondément modifié la capacité d’achat des ménages franciliens.
Pour mesurer cette évolution, les notaires ont comparé les surfaces accessibles à mensualité équivalente.
Les résultats sont particulièrement révélateurs :
- Pour un appartement : un ménage pouvant acquérir 65 m² en janvier 2022 ne peut plus financer que 57,4 m² en septembre 2026, soit une perte de 7,6 m².
- Pour une maison : un ménage pouvant acheter 100 m² en janvier 2022 doit désormais se limiter à 90,4 m², soit près de 10 m² de moins.
En proportion, cela représente une diminution d’environ 12 % de la surface accessible pour les appartements et de près de 10 % pour les maisons.
Dans certains cas, cette perte de superficie peut représenter l’équivalent d’une pièce supplémentaire.
Des taux d’intérêt qui ont changé la donne
Cette diminution du pouvoir d’achat immobilier s’explique principalement par l’évolution des conditions de financement.
Lorsque les taux d’intérêt augmentent, la capacité d’emprunt diminue à mensualité et durée de crédit comparables.
Or, les prix immobiliers franciliens, malgré les ajustements observés ces dernières années, demeurent élevés.
Les ménages sont ainsi confrontés à une double contrainte : emprunter moins tout en achetant sur un marché où les prix restent importants.
Pour maintenir leur projet immobilier, ils doivent alors procéder à des arbitrages.
Certains choisissent de s’éloigner des secteurs les plus recherchés. D’autres préfèrent conserver leur localisation initiale, quitte à réduire la superficie du logement acheté.
Dans les secteurs les plus chers, acheter plus petit est ainsi devenu l’un des principaux moyens de préserver son budget immobilier.
Les grands logements représentent une part décroissante des ventes
Cette évolution du pouvoir d’achat se retrouve dans la structure même des transactions immobilières.
Selon les Notaires du Grand Paris, la part des grands logements dans les ventes diminue depuis 2021.
Au premier semestre 2026, les appartements de quatre pièces et plus ne représentent plus que 23,6 % des transactions franciliennes, contre 26,4 % en 2021.
La tendance est similaire pour les maisons de six pièces et plus, dont la part est passée de 43 % à 39,8 % sur la même période.
Cette évolution s’inscrit également dans un contexte de contraction du marché immobilier : entre 2021 et 2025, les volumes de ventes de logements anciens ont diminué de 30 % en Île-de-France.
Le recul des grands logements ne traduit donc pas nécessairement une désaffection pour les surfaces importantes, mais aussi une difficulté croissante à les financer.
Une évolution différente selon les départements franciliens
La réduction de la part des grands logements concerne l’ensemble de l’Île-de-France, mais avec des différences sensibles selon les territoires.
Pour les appartements de quatre pièces et plus, le recul est particulièrement marqué à Paris.
Il est également important en Seine-Saint-Denis, en Seine-et-Marne et dans l’Essonne, où les ménages recherchant de grandes surfaces se tournent toutefois davantage vers les maisons.
Pour les maisons de six pièces et plus, la diminution est particulièrement forte en Seine-et-Marne et dans l’Essonne.
Elle apparaît plus modérée dans les Yvelines, les Hauts-de-Seine et le Val-d’Oise.
La Seine-Saint-Denis constitue une exception : la part des grandes maisons y progresse.
Ces disparités montrent que les contraintes financières ne produisent pas les mêmes effets partout. La structure du parc immobilier, les prix locaux et les caractéristiques des acquéreurs influencent également les transactions.
Une amélioration du crédit encore insuffisante
Depuis 2024, l’assouplissement progressif des conditions de financement a permis aux ménages de retrouver une partie de leur pouvoir d’achat immobilier.
Selon les données de la Banque de France citées par les Notaires du Grand Paris, le taux moyen des nouveaux crédits à l’habitat, hors renégociations, s’établissait à 3,08 % en décembre 2025.
Cette amélioration reste toutefois insuffisante pour retrouver les surfaces accessibles début 2022.
Et la situation demeure fragile.
Une nouvelle remontée des taux d’intérêt pourrait réduire à nouveau la capacité d’emprunt des ménages et renforcer leur tendance à privilégier des logements plus petits.
Les Notaires du Grand Paris évoquent également un possible attentisme des acquéreurs à l’approche de l’élection présidentielle de 2027, susceptible de retarder certains projets immobiliers.
Dans ce contexte, un retour significatif des grands logements dans les transactions franciliennes paraît peu probable à court terme.
Acheter plus petit : un choix qui mérite d’être anticipé
Pour les acquéreurs, cette évolution souligne l’importance de définir précisément les priorités de leur projet immobilier.
Localisation, surface, nombre de pièces, état du bien, travaux éventuels : ces critères doivent être hiérarchisés en fonction du budget disponible, mais aussi des besoins à moyen et long terme.
Acheter un logement plus petit peut constituer une solution pertinente pour accéder à la propriété dans un secteur recherché.
Encore faut-il que ce choix reste adapté à l’évolution prévisible du ménage et à ses projets de vie.
Une acquisition immobilière doit également être appréciée dans sa globalité, en intégrant les frais d’acquisition, les charges de copropriété, la fiscalité et les éventuels travaux.
Dans un marché où chaque mètre carré compte, la préparation du projet immobilier et la sécurisation de son financement prennent une importance particulière.
L’équipe Wargny Lelong vous accompagne dans vos projets d’acquisition immobilière et vous conseille sur leurs dimensions juridiques et patrimoniales, afin de sécuriser votre investissement et de l’inscrire dans une stratégie adaptée à vos objectifs.
Source : Notaires du Grand Paris, communiqué de presse du 1er octobre 2026, focus « La solvabilité des ménages, facteur de baisse de la taille des logements », pages 5 et 6. Données ADSN-BIEN.